ผลิตภัณฑ์การเงิน
เปรียบเทียบบัตรเอทีเอ็ม / เดบิต
เทียบค่าธรรมเนียม ความคุ้มครองประกัน และเครือข่ายของบัตรเอทีเอ็ม/เดบิตจากทุกธนาคาร
เปรียบเทียบฟรี
119 รายการ

เลือกตามธนาคาร
รายการแนะนำ
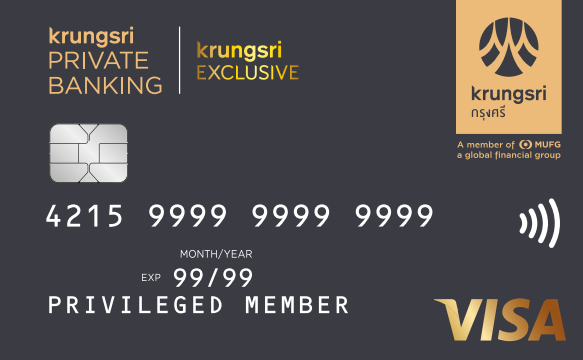
กรุงศรีอยุธยา
บัตรเดบิต กรุงศรี ไพรเวท แบงก์กิ้ง/กรุงศรี เอ็กซ์คลูซีฟ
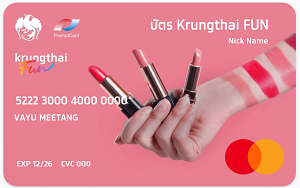
กรุงไทย
KRUNGTHAI FUN Debit Card
ยูโอบี
UOB PromptCard MasterCard Debit Basic Banking ยูโอบี พร้อมการ์ด มาสเตอร์การ์ด เบสิค แบงก์กิ้ง
ยูโอบี
UOB PromptCard MasterCard Privilege Banking Debit บัตรยูโอบี พร้อมการ์ด มาสเตอร์การ์ด พริวิเลจ แบงก์กิ้ง เดบิต
ยูโอบี
UOB PromptCard MasterCard Wealth Banking Debit บัตรยูโอบี พร้อมการ์ด มาสเตอร์การ์ด เวลท์ แบงก์กิ้ง เดบิต
ไทยพาณิชย์
การให้บริการถอนเงินสดที่ตู้ ATM ของ SCB ด้วยบัตร Non-Bank ของ บริษัท เงินติดล้อ จำกัด ชื่อ บัตรติดล้อ (TIDOR card)
ธ.ก.ส.
บัตร Smart Card อสม.
ธ.ก.ส.
บัตร Smart Card อสส.
รู้จักบัตรเอทีเอ็ม / เดบิต
บัตรเอทีเอ็มและบัตรเดบิตดูเผิน ๆ เหมือนจะเหมือนกันหมด แต่จริง ๆ แล้วต่างกันได้หลายจุด ค่าธรรมเนียมรายปีของแต่ละธนาคารไม่เท่ากัน บางใบไม่มีค่าธรรมเนียมเลย บางใบแถมความคุ้มครองประกันอุบัติเหตุมาด้วยโดยไม่ต้องเสียเบี้ยเพิ่ม เครือข่ายบัตร เช่น Visa, Mastercard หรือเครือข่ายภายในประเทศ ก็มีผลต่อร้านค้าที่รับบัตรและค่าธรรมเนียมเมื่อใช้จ่ายหรือกดเงินต่างประเทศ นอกจากนี้ค่าธรรมเนียมกดเงินข้ามเขต หรือข้ามธนาคารในประเทศก็ต่างกันไปในแต่ละใบ
One2go รวบรวมข้อมูลบัตรเอทีเอ็มและเดบิตจากธนาคารทั่วประเทศ โดยอ้างอิงข้อมูลที่เปิดเผยต่อสาธารณะของธนาคารแห่งประเทศไทย (ธปท.) คุณจึงเทียบค่าธรรมเนียม ความคุ้มครอง และเครือข่ายของแต่ละใบได้ในที่เดียว ฟรี ไม่มีค่าใช้จ่าย
เลือกบัตรเอทีเอ็ม / เดบิตอย่างไรให้คุ้ม
- เช็คค่าธรรมเนียมรายปีและเงื่อนไขยกเว้น — บางธนาคารไม่มีค่าธรรมเนียมเลย บางแห่งยกเว้นถ้ามีเงินฝากขั้นต่ำในบัญชี
- ดูว่าบัตรแถมความคุ้มครองประกันอะไรบ้าง เช่น ประกันอุบัติเหตุ เพราะบางใบให้ความคุ้มครองฟรีโดยไม่ต้องเสียเบี้ยเพิ่ม
- พิจารณาเครือข่ายบัตรให้เหมาะกับการใช้งาน หากเดินทางต่างประเทศบ่อย เครือข่ายสากลอย่าง Visa หรือ Mastercard มักใช้งานได้กว้างกว่า
- เทียบค่าธรรมเนียมกดเงินข้ามเขตและข้ามธนาคาร ถ้าคุณมักต้องกดเงินนอกพื้นที่หรือธนาคารอื่น
- ถ้าใช้บัตรซื้อของหรือกดเงินต่างประเทศ ให้เช็คค่าธรรมเนียมความเสี่ยงจากการแปลงสกุลเงินด้วย
- เลือกระดับบัตรให้เหมาะกับการใช้งานจริง บัตรระดับสูงมักมีค่าธรรมเนียมและวงเงินสูงกว่า แต่ถ้าใช้งานพื้นฐาน บัตรระดับทั่วไปก็อาจเพียงพอ
คำถามที่พบบ่อย
บัตรเอทีเอ็มกับบัตรเดบิตต่างกันอย่างไร
บัตรเอทีเอ็มใช้ได้เฉพาะกดเงินสดและทำธุรกรรมผ่านตู้เอทีเอ็ม ส่วนบัตรเดบิตใช้กดเงินได้เช่นกัน แต่เพิ่มความสามารถในการรูดซื้อสินค้าหรือชำระเงินออนไลน์ได้เหมือนบัตรเครดิต โดยตัดเงินจากบัญชีเงินฝากทันทีที่ทำรายการ ต่างจากบัตรเครดิตที่เป็นการก่อหนี้ล่วงหน้า
บัตรเดบิตมีวงเงินให้ใช้จ่ายจำกัดไหม
มี ธนาคารกำหนดวงเงินการใช้จ่ายและวงเงินกดเงินสดต่อวันไว้ ซึ่งแตกต่างกันไปตามระดับบัตรและเงื่อนไขของแต่ละธนาคาร ผู้ถือบัตรสามารถขอปรับวงเงินเพิ่มหรือลดได้ตามที่ธนาคารกำหนด และการใช้จ่ายจะถูกหักจากยอดเงินคงเหลือในบัญชีจริงเสมอ
ความคุ้มครองประกันที่แถมมากับบัตรครอบคลุมอะไรบ้าง
ขึ้นอยู่กับแต่ละบัตร บางใบให้ความคุ้มครองอุบัติเหตุระหว่างเดินทางหรือการันตีสินค้าที่ซื้อผ่านบัตร โดยมักมีเงื่อนไขเรื่องวิธีการใช้บัตรจึงจะได้รับความคุ้มครอง เช่น ต้องซื้อตั๋วโดยสารผ่านบัตรใบนั้น ควรอ่านเงื่อนไขความคุ้มครองของแต่ละบัตรให้ครบก่อนพึ่งพาสิทธิ์นี้
กดเงินข้ามธนาคารหรือข้ามเขตเสียค่าธรรมเนียมเท่าไหร่
ค่าธรรมเนียมขึ้นอยู่กับเงื่อนไขของแต่ละธนาคารและประเภทบัตร โดยทั่วไปกดเงินตู้ธนาคารเดียวกันในเขตเดียวกันมักไม่มีค่าธรรมเนียม แต่ข้ามเขตหรือข้ามธนาคารมักมีค่าธรรมเนียมเพิ่ม ควรตรวจสอบอัตราปัจจุบันของธนาคารที่ถือบัตรอยู่โดยตรง
บัตรหายหรือถูกขโมย ต้องทำอย่างไร
ควรติดต่อธนาคารเพื่ออายัดบัตรทันทีที่ทราบว่าบัตรหายหรือถูกขโมย เพื่อป้องกันการทำธุรกรรมโดยไม่ได้รับอนุญาต หลังอายัดแล้วสามารถขอออกบัตรใหม่ได้ตามขั้นตอนของธนาคาร ซึ่งอาจมีค่าธรรมเนียมออกบัตรทดแทนตามที่ธนาคารกำหนด